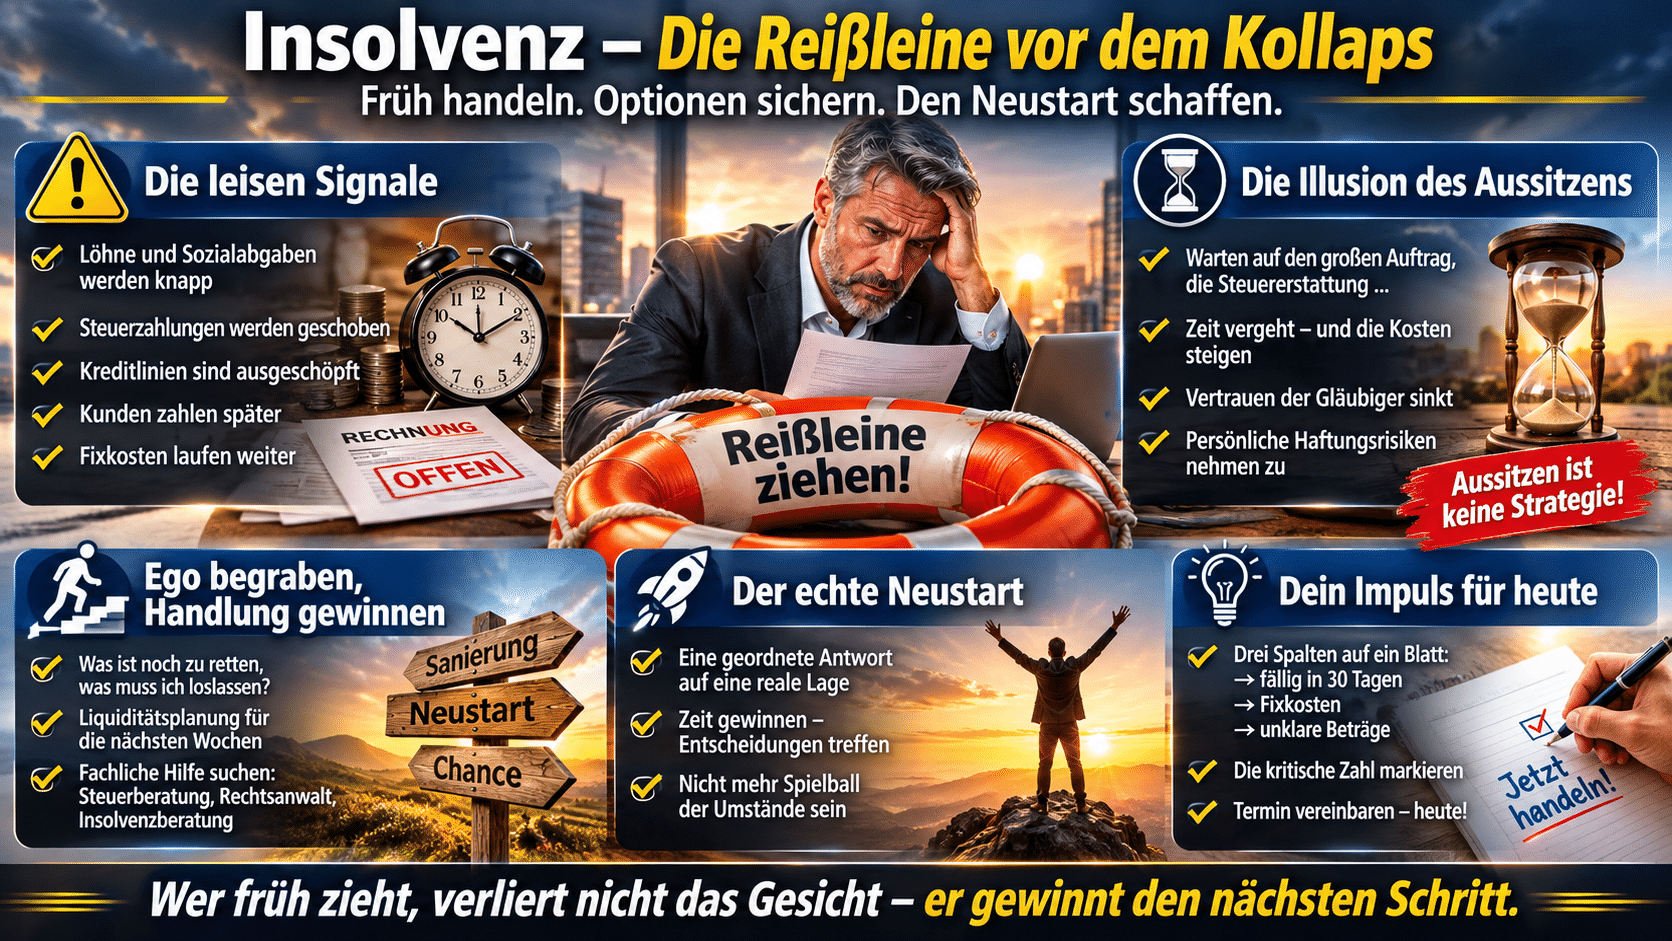
Insolvenz – Die Reißleine vor dem Kollaps
Es beginnt selten mit einem großen Knall. Häufiger beginnt eine Insolvenz mit einer Zahl, die noch passt – und mit dem Satz: Nächsten Monat wird es besser. Rechnungen werden später bezahlt, der Dispokredit ausgeschöpft, Lieferanten um Geduld gebeten. Nach außen läuft der Betrieb weiter. Innen wächst eine zweite Buchhaltung aus Hoffnungen.
Die leisen Signale
Frühwarnsignale sind unspektakulär. Löhne und Sozialabgaben werden knapp. Steuerzahlungen werden geschoben. Kreditlinien sind ausgeschöpft. Kunden zahlen später, aber die Fixkosten laufen weiter: Miete, Leasing, Versicherungen, Verträge, Gehälter. Einzelne Rechnungen mögen noch beglichen werden. Entscheidend ist, ob fällige Verbindlichkeiten zum Fälligkeitstermin bezahlt werden können. Genau hier beginnt Zahlungsunfähigkeit – nicht erst, wenn das Konto endgültig leer ist.
Der Blick auf die Monatsliste reicht oft nicht. Gefährlich wird die Lücke, die in sechs oder acht Wochen entsteht. Wer sie nicht sieht, verwechselt Hoffnung mit Planung. Fixkosten sind der Motor, der weiterläuft, wenn der Umsatz schon stockt.
Die Illusion des Aussitzens
Aussitzen fühlt sich aktiv an. Man wartet auf den großen Auftrag, die Steuererstattung, den zahlungswilligen Kunden. Man will keine Unruhe, keine Fragen, keine Offenlegung. Das ist verständlich. Es ist auch teuer. Während die Zeit vergeht, steigen Säumniszuschläge, verlieren Gläubiger Vertrauen, wachsen persönliche Haftungsrisiken. Die Optionen werden kleiner, nicht größer.
Aussitzen ist keine Strategie, sondern eine Entscheidung mit verdeckten Kosten. Je später sie fällt, desto härter trifft sie.
Ego begraben, Handlung gewinnen
Wer früh handelt, muss nicht öffentlich scheitern. Wer zu spät handelt, verliert den Spielraum. Das Ego will oft die Geschichte retten: das Unternehmen, das Bild, die Rolle. Ein Neustart beginnt dagegen mit einer nüchternen Frage: Was ist noch zu retten, und was muss ich loslassen?
Dafür braucht es keine großen Reden, sondern Zahlen. Eine Liquiditätsplanung über die nächsten Wochen. Eine ehrliche Trennung von festen und veränderbaren Kosten. Ein Gespräch mit Steuerberatung, Rechtsanwältin oder Insolvenzberatung. Früh genug, um Verfahren, Stundung, Ratenzahlung oder Sanierung zu prüfen – nicht erst, wenn kein Weg mehr bleibt.
Handlungsfähigkeit zurückgewinnen heißt: aus dem stillen Rechnen wieder ein bearbeitbares Blatt machen. Nicht jede Sorge muss gelöst werden. Aber die nächste Zahl muss einen Namen haben.
Der echte Neustart
Ein echter Neustart ist kein Trick, mit dem man alten Verpflichtungen entkommt. Er ist eine geordnete Antwort auf eine reale Lage. Wer Rechnungen, Fristen und Gespräche ordnet, gewinnt Zeit. Wer Zeit gewinnt, kann Entscheidungen treffen. Wer Entscheidungen trifft, ist nicht mehr nur Spielball der Umstände.
Das klingt kleiner, als es ist. Es ist der Unterschied zwischen Kollaps und Chance. Die Reißleine ist kein Beweis für Versagen. Sie ist ein Werkzeug.
Dein Impuls für heute
Nimm ein Blatt und ziehe drei Spalten: fällig in den nächsten 30 Tagen, monatliche Fixkosten, unklare Beträge. Trage in zehn Minuten ein, was du sicher weißt. Markiere die eine Zahl, die du nicht länger verdrängst. Vereinbare danach einen Termin bei Steuerberatung, Rechtsanwältin oder einer Insolvenzberatungsstelle – heute, nicht irgendwann.
Wer früh zieht, verliert nicht das Gesicht. Er gewinnt den nächsten Schritt.
Hinweis: Dieser Beitrag ersetzt keine rechtliche, steuerliche oder insolvenzrechtliche Beratung. Bei konkreten Zahlungsschwierigkeiten sollte frühzeitig professionelle Unterstützung gesucht werden.
Weiterführende Lektüre
Wenn du die Frühwarnsignale besser einordnen, Fixkosten prüfen und den nächsten Schritt ohne Panik gehen willst, findest du im folgenden Ebook die passende Vertiefung: Es verbindet die nüchterne Seite von Zahlungsunfähigkeit und Sanierung mit der Frage, wie du das Ego beiseitelegst und Handlungsfähigkeit zurückgewinnst.
Comments are closed, but trackbacks and pingbacks are open.