Wenn die Insolvenz zur Chance wird
Der Anruf kommt an einem Dienstagmorgen. Es ist die Bank. Man möchte „kurzfristig sprechen“. Kein Grund zur Panik, sagt die Stimme am Telefon. Aber die Betonung liegt auf kurzfristig. Und plötzlich ist sie da, diese Leere im Magen, die viele Unternehmer kennen, wenn die Zahlen nicht mehr nur auf dem Papier stehen, sondern an die Tür klopfen.
Die Lieferanten rufen öfter an. Die Mahnungen stapeln sich. Und das Konto, das eben noch gedeckt schien, zeigt eine Zahl, die nicht zu den offenen Rechnungen passt. Es sind selten dramatische Momente, in denen eine Krise beginnt. Es sind kleine Verschiebungen. Ein Zahlungsziel, das nicht mehr gehalten wird. Eine Kreditlinie, die nicht ausreicht. Ein Kunde, der nicht zahlt, und ein anderer, der plötzlich abspringt.
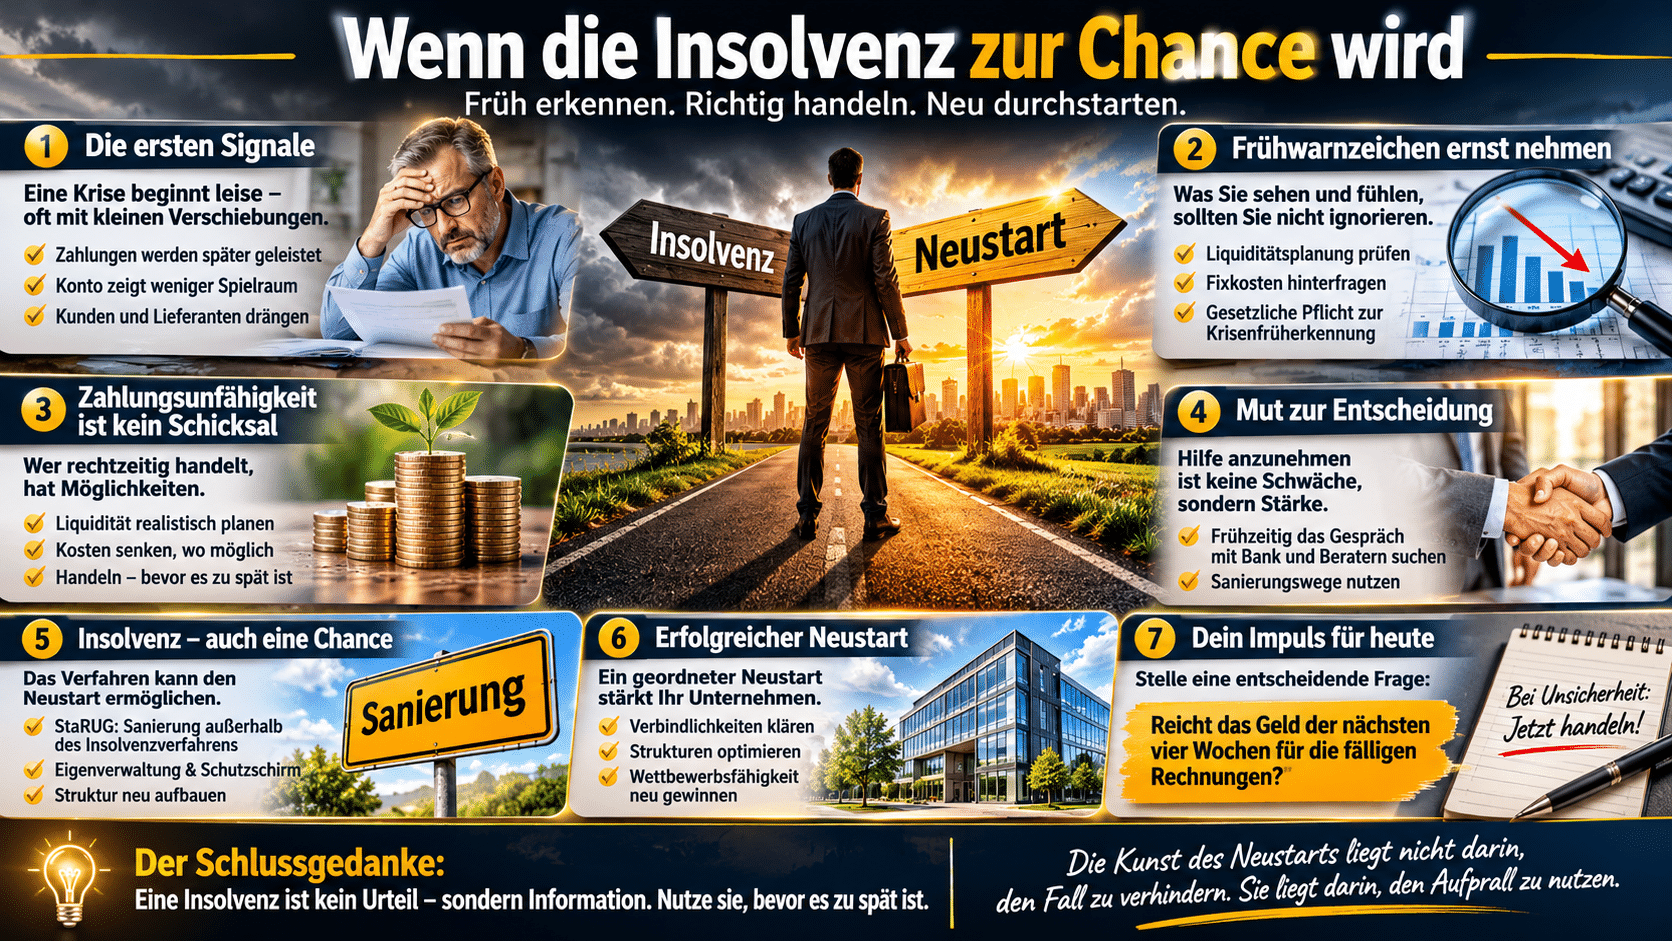
Die leisen Signale überhören wir am liebsten
Das Tückische an einer Unternehmenskrise ist, dass sie nicht mit einem Knall beginnt. Sie beginnt mit einem Gefühl. Der Bauch rechnet längst, während der Kopf noch sagt: Das wird schon. Das ist der erste Frühwarnsignal, das oft ignoriert wird – die eigene innere Stimme, die längst weiß, dass etwas nicht stimmt.
Die harten Signale sind messbar. Die verfügbaren Zahlungsmittel sinken, während die Verbindlichkeiten bei Lieferanten und Kreditgebern wachsen. Rechnungen werden später bezahlt als vereinbart, Skonto wird nicht mehr gezogen, weil das Geld dafür nicht reicht. Das Umlaufvermögen ist kleiner als die kurzfristigen Verbindlichkeiten. Das sind keine Betriebsunfälle. Das ist ein Muster. Und Muster haben die Eigenschaft, sich zu verstärken, wenn man sie nicht unterbricht.
Seit 2021 verpflichtet der Gesetzgeber Geschäftsführer ausdrücklich zur Krisenfrüherkennung. Das klingt nach Paragrafen und Pflicht. In Wahrheit ist es eine Einladung: Wer früh hinschaut, hat mehr Möglichkeiten. Wer wartet, hat irgendwann nur noch eine.
Zahlungsunfähigkeit ist kein Schicksalsschlag
Zahlungsunfähigkeit passiert nicht von heute auf morgen. Sie ist das Ergebnis einer Entwicklung, die man hätte sehen können. Der entscheidende Unterschied zwischen einem Unternehmen, das die Kurve bekommt, und einem, das kollabiert, ist selten die Höhe der Schulden. Es ist der Zeitpunkt, an dem gehandelt wird.
Liquiditätsplanung ist kein bürokratisches Ritual. Sie ist der nüchterne Blick in die Zukunft: Welche Zahlungen kommen in den nächsten Wochen, welche gehen ab? Nicht in Excel-Tabellen, die niemand liest, sondern als ehrliche, rollierende Vorschau. Wer weiß, dass in sechs Wochen eine große Rechnung fällig wird und das Geld dafür nicht da sein wird, hat sechs Wochen Zeit, etwas zu tun. Wer es nicht weiß, hat keine.
Und dann sind da die Fixkosten. Sie sind der stille Ballast, der ein Unternehmen nach unten zieht, wenn der Umsatz wegbricht. Miete, Leasingraten, Versicherungen, Abos, Verträge mit Laufzeiten. Viele davon lassen sich nicht von heute auf morgen kündigen. Aber sie lassen sich prüfen. Welche Kosten sind wirklich existenziell? Welche sind Gewohnheit? Welche Verträge wurden seit Jahren nicht angefasst, weil sie einfach da sind? Fixkosten zu senken ist kein Zeichen von Schwäche. Es ist ein Zeichen von Klarheit.
Der Mut, der niemandem gefällt
Rechtzeitig die Reißleine zu ziehen, klingt heroisch. In der Realität fühlt es sich nach Niederlage an. Es bedeutet, sich einzugestehen, dass der Plan nicht funktioniert hat. Es bedeutet, mit Gläubigern zu sprechen, die nicht begeistert sein werden. Es bedeutet, Mitarbeitern zu erklären, dass es nicht so weitergeht wie bisher.
Der Mut liegt nicht im großen Auftritt. Der Mut liegt im ersten Anruf bei der Bank, im ersten Gespräch mit einem Berater, im ersten ehrlichen Blick in die Zahlen. Es ist der Mut, Hilfe anzunehmen, bevor das Wasser bis zum Hals steht.
Und es ist der Mut, die Insolvenz nicht als Ende zu betrachten. Denn genau das ist der Punkt, an dem sich die Perspektive verschiebt. Das Insolvenzverfahren ist kein Begräbnis. Es ist ein geordnetes Verfahren, um ein Unternehmen neu aufzustellen. Mit dem StaRUG gibt es seit 2021 ein Instrument, das Unternehmen außerhalb eines Insolvenzverfahrens eine strukturierte Sanierung ermöglicht – für den Fall der drohenden Zahlungsunfähigkeit. Wer früh handelt, kann eine Insolvenz vermeiden.
Wenn der Antrag unvermeidlich wird, gibt es die Eigenverwaltung. Das Unternehmen bleibt unter der Kontrolle der Geschäftsführung, begleitet von einem Sachwalter. Das Schutzschirmverfahren bietet ähnliche Möglichkeiten. Der Gedanke dahinter: Das Wissen der Menschen im Unternehmen bleibt an Bord. Sie sanieren sich selbst, mit rechtlichem Rahmen und externer Begleitung. In der Praxis zeigt sich, dass diese Wege zunehmend als Chance verstanden werden – nicht als Makel, sondern als Managementinstrument.
Der Neustart beginnt nicht mit dem Gerichtstermin
Ein Insolvenzverfahren kann ein Neustart sein. Aber es ist kein automatischer Neustart. Es ist ein Raum, der entsteht, wenn alte Verbindlichkeiten geordnet, Verträge neu verhandelt und Strukturen verschlankt werden. In diesem Raum liegt die Möglichkeit, das Unternehmen auf das zu konzentrieren, was wirklich trägt. Nicht auf das, was immer schon so war.
Die Geschichte der Privatbrauerei Eichbaum aus Mannheim zeigt, wie das aussehen kann. Ein traditionsreiches Unternehmen, das in wirtschaftliche Schieflage gerät und den Weg der Eigenverwaltung wählt, um sich neu aufzustellen, die Wettbewerbsfähigkeit zu stärken und Arbeitsplätze zu sichern. Der Betrieb läuft weiter. Die Menschen bleiben. Der Neustart beginnt nicht erst mit dem Ende des Verfahrens, sondern mit der Entscheidung, ihn zu wagen.
Für viele mittelständische Unternehmen ist die Insolvenz kein Scheitern, sondern eine Zäsur. Ein Schnitt, der wehtut. Aber ein Schnitt, der Heilung möglich macht. Die Frage ist nicht, ob man ihn vermeiden kann. Die Frage ist, ob man ihn lange genug vor sich herschiebt, bis keine Option mehr übrig ist.
Dein Impuls für heute
Nimm dir zehn Minuten. Öffne die letzte Kontoauskunft oder die aktuelle Liquiditätsübersicht. Stelle eine einzige Frage: Reicht das Geld, das in den nächsten vier Wochen hereinkommt, um die Rechnungen zu bezahlen, die in den nächsten vier Wochen fällig werden? Wenn die Antwort Nein ist oder Unsicherheit auslöst – dann ist heute der Tag, an dem du jemanden anrufst. Deinen Steuerberater, deine Bank, einen Sanierungsberater. Nicht um ein Problem zu melden, das du allein lösen musst, sondern um einen nächsten Schritt zu gehen. Einen. Mehr nicht.
Der Schlussgedanke
Eine Insolvenz ist kein Urteil über deine Fähigkeiten. Sie ist eine Information über die Lage. Und Informationen sind dazu da, genutzt zu werden, bevor sie zu spät kommen.
Die Kunst des Neustarts liegt nicht darin, den Fall zu verhindern. Sie liegt darin, den Aufprall zu nutzen.
Weiterführende Lektüre
Dieser Beitrag zeigt, wie Frühwarnsignale, Liquiditätsplanung und proaktives Handeln den Unterschied machen – und wie aus einem Insolvenzverfahren ein geordneter Neustart werden kann. Das Ebook vertieft genau diese Verbindung: von der Eigenverwaltung über das StaRUG bis zur Sanierung im Mittelstand. Es ist eine sachliche Orientierung für alle, die verstehen wollen, welche Wege es gibt, wenn das Unternehmen in Schieflage gerät.
Comments are closed, but trackbacks and pingbacks are open.