Wenn die Fixkosten dich erdrücken
Manchmal kommt der Moment nicht mit einem Knall. Kein Anruf der Bank, kein Brief vom Gericht, kein roter Briefkopf. Es ist ein leiser Gedanke an einem Dienstagabend, wenn die Zahlen auf dem Bildschirm noch immer nicht aufgehen wollen. Du rechnest zum dritten Mal nach. Es bleibt dabei: Es reicht nicht.
Du sitzt in deinem Büro. Oder in der Werkstatt. Oder an deiner Küchentisch-Ecke, die längst zum Arbeitsplatz geworden ist. Über dir das Licht, das du eigentlich schon ausschalten wolltest. Und irgendwo zwischen den Belegen und dem halb leeren Kaffeebecher steigt diese Ahnung auf: Die Fixkosten laufen weiter. Jeden Tag. Jede Nacht. Ob du Umsatz machst oder nicht.
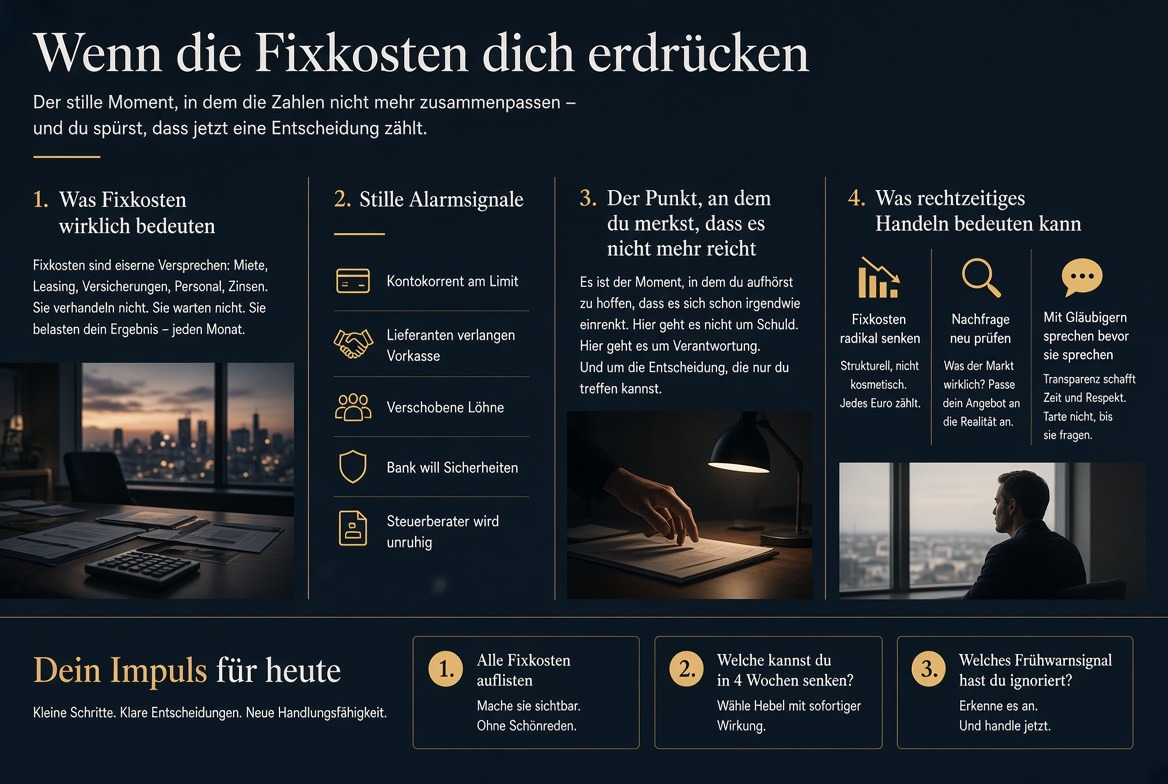
Was Fixkosten wirklich bedeuten
Fixkosten sind nicht einfach nur Kosten, die regelmäßig anfallen. Sie sind ein Versprechen. Ein Versprechen, das du vor Monaten oder Jahren gegeben hast: Miete für die Halle. Leasing für den Transporter. Versicherungen. Software-Abos. Personalkosten. Zinsen für den Kredit.
Damals klang das alles vernünftig. Vielleicht sogar notwendig. Du hast investiert, um zu wachsen. Und Wachstum braucht Struktur. Struktur kostet Geld. Das ist kein Fehler. Das ist unternehmerisches Denken.
Aber Fixkosten haben eine Eigenschaft, die sie so gefährlich macht: Sie verhandeln nicht. Sie passen sich nicht an. Sie fragen nicht, ob es dir gerade gut geht. Sie kommen einfach. Monat für Monat. Und wenn die Nachfrage einbricht, laufen sie weiter. Als wäre nichts geschehen.
Genau hier entsteht die Todeskombination, vor der niemand warnen kann, der nicht selbst in dieser Lage war: hohe Fixkosten und schwache Nachfrage. Ein Szenario, das nicht dramatisch aussieht, solange das Konto noch halbwegs gefüllt ist. Aber es frisst sich durch. Stück für Stück.
Die stillen Alarmsignale
Der Kontokorrent ist am Limit. Nicht vollständig ausgeschöpft, aber so nah dran, dass jede Abbuchung zum Nervenspiel wird. Du prüfst morgens den Kontostand, bevor du die ersten E-Mails liest. Nicht, weil du neugierig bist. Sondern weil du wissen musst, ob du heute überhaupt Zahlungen freigeben kannst.
Dann sind da die Lieferanten. Erst war es eine Bitte. Dann eine höfliche Erinnerung. Jetzt verlangen sie Vorkasse. Ohne Vorkasse keine Ware. Das Band, das dich mit deinen Produkten und deinen Kunden verbindet, wird dünner. Du merkst es daran, dass du anfängst, Ausreden zu erfinden. Nicht für die Lieferanten. Für dich selbst.
Vielleicht ist da auch der Moment, in dem du Löhne verschiebst. Nicht viel. Nur ein paar Tage. Vielleicht eine Woche. Du nennst es „technische Verzögerung”. Aber du weißt, was es ist. Und die Menschen, die für dich arbeiten, wissen es auch. Sie sagen nichts. Noch nicht. Aber du siehst es in ihren Blicken. In der Art, wie sie dich fragen, ob alles in Ordnung ist. In der Art, wie sie aufhören zu fragen.
Deine Buchhaltung ist nicht mehr aktuell. Der Steuerberater ruft öfter an. Die Bank will Sicherheiten nachschärfen. Der eine oder andere Kunde zahlt später. Und du arbeitest mehr. Deutlich mehr. Aber du erledigst weniger. Weil die Zeit, die du mit Arbeiten verbringst, nicht mehr in Ergebnisse fließt. Sie fließt in Sorgen. In Abwägungen. In das ewige Fragezeichen: Wie lange noch?
Der Punkt, an dem du merkst, dass es nicht mehr reicht
Es gibt eine Grenze. Sie ist nicht auf einem Blatt Papier eingezeichnet. Sie ist auch nicht im Bankkontoauszug markiert. Aber du spürst sie. Vielleicht morgens beim Aufstehen. Vielleicht, wenn du den Schlüssel im Schloss umdrehst und die Stille im Raum hörst, bevor der Tag beginnt.
Der Punkt, an dem du merkst, dass es nicht mehr reicht, ist der Punkt, an dem du aufhörst zu sagen: „Es wird schon wieder.” Denn es wird nicht wieder. Nicht von allein. Nicht durch Abwarten. Nicht durch noch mehr Arbeit.
Es ist der Moment, in dem du erkennst: Die Fixkosten sind nicht das Problem. Das Problem ist, dass du sie bezahlst, während die Nachfrage stirbt. Und dass du es vielleicht zu spät bemerkst, weil du zu lange gehofft hast, dass es von selbst besser wird.
Rechtzeitig handeln heißt nicht, in Panik zu verfallen. Es heißt, den Tatsachen ins Auge zu sehen, bevor sie dich überrollen. Es heißt, die Reißleine zu ziehen, solange du noch Entscheidungen treffen kannst. Solange du noch handlungsfähig bist. Solange der Handlungsspielraum größer ist als die Angst.
Was rechtzeitiges Handeln bedeuten kann
Rechtzeitig handeln kann bedeuten, Fixkosten radikal zu senken. Nicht sanft. Nicht schrittweise. Radikal. Mietverträge verhandeln. Leasingverträge prüfen. Abos kündigen, die niemand mehr nutzt. Personalmaßnahmen, die wehtun. Entscheidungen, die dein Ego verletzen.
Rechtzeitig handeln kann bedeuten, die Nachfrage neu zu prüfen. Nicht zu hoffen, dass die alten Kunden zurückkommen. Sondern zu schauen, wo jetzt Bedarf ist. Vielleicht in einem Bereich, den du bisher nicht bedient hast. Vielleicht mit einem Angebot, das kleiner ist, aber schneller Geld bringt.
Rechtzeitig handeln kann bedeuten, mit Gläubigern zu sprechen, bevor sie mit dir sprechen. Die Bank anzurufen, bevor sie anruft. Dem Lieferanten eine Lösung anzubieten, bevor er die Zusammenarbeit beendet. Dem Insolvenzverwalter zuvorzukommen, indem du selbst die Kontrolle behältst.
Das klingt einfach. Ist es aber nicht. Denn es verlangt, dass du loslässt. Dass du Abschied nimmst von der Vorstellung, dass es genauso weitergeht wie bisher. Dass du einsiehst, dass die Fixkosten, die du einmal für richtig hieltest, jetzt zu schwer geworden sind.
Die stille Kraft der Frühwarnsignale
Es gibt sie. Diese Signale. Sie sind leise. Sie schreien nicht. Aber sie sind da. Der Kontokorrent am Limit ist eines. Die Vorkasse der Lieferanten ein anderes. Verschobene Löhne ein drittes. Aggressives Mahnwesen. Volle Auftragsbücher, aber kein Geld auf dem Konto. Der Steuerberater, der plötzlich unruhig wird. Die Bank, die Sicherheiten nachschärfen will. Die besten Mitarbeiter, die anfangen, sich umzuschauen.
All das sind keine Kleinigkeiten. Es sind Puzzleteile. Und wenn du sie zusammensetzt, ergibt sich ein Bild, das du vielleicht nicht sehen willst. Aber du kannst es sehen. Wenn du hinschaust. Wenn du nicht wegschaust. Wenn du aufhörst, dir zu sagen, dass es schon irgendwie weitergeht.
Frühwarnsignale sind keine Vorwürfe. Sie sind Einladungen. Einladungen, jetzt zu handeln. Nicht morgen. Nicht nächste Woche. Jetzt. Denn jeder Tag, den du wartest, verschiebt die Grenze zwischen Handeln und Erleiden weiter in Richtung Erleiden.
Warum die Insolvenz keine Niederlage sein muss
Viele Unternehmer verbinden Insolvenz mit Versagen. Mit dem Ende. Mit dem Aus. Das ist verständlich. Aber es ist nicht die ganze Wahrheit. Die Insolvenz kann ein Werkzeug sein. Ein Instrument, um wieder handlungsfähig zu werden. Um Schulden zu bereinigen, die dich erdrücken. Um Fixkosten loszuwerden, die dich lähmen. Um einen Neustart zu ermöglichen, der ohne dieses Werkzeug nicht möglich wäre.
Das bedeutet nicht, dass die Insolvenz leicht ist. Sie ist schwer. Sie kostet Kraft. Sie kostet Nerven. Sie kostet manchmal auch Beziehungen. Aber sie ist kein endgültiges Urteil. Sie ist ein Verfahren. Ein Prozess. Und wie jeder Prozess kann sie zu etwas Neuem führen, wenn du sie richtig nutzt.
Rechtzeitig handeln heißt in diesem Zusammenhang: nicht warten, bis das Verfahren unvermeidlich ist. Sondern prüfen, ob es ein geeignetes Mittel ist. Ob die präventive Restrukturierung, das Schutzschirmverfahren, die Eigenverwaltung oder ein außergerichtlicher Vergleich der bessere Weg sein könnte. Es gibt Optionen. Sie sind nicht immer einfach. Aber sie existieren. Und sie können den Unterschied machen zwischen einem langsamen Kollaps und einem geordneten Neustart.
Dein Impuls für heute
Nimm dir zehn Minuten. Nicht mehr. Setz dich hin. Nimm ein Blatt Papier. Oder ein leeres Dokument. Und schreibe drei Dinge auf:
Erstens: Welche Fixkosten laufen jeden Monat, egal was passiert? Schreib sie alle auf. Ohne Ausnahme. Auch die kleinen. Auch die, die du vergessen hast. Auch die, die du verdrängst.
Zweitens: Welche dieser Fixkosten könntest du innerhalb von vier Wochen senken oder auflösen? Nicht alle. Aber einige. Markiere sie. Und überlege, was der erste Schritt wäre. Ein Anruf. Eine Kündigung. Ein Gespräch.
Drittens: Welches Frühwarnsignal hast du in den letzten Wochen bewusst nicht angeschaut? Schreib es auf. Und frag dich: Was würde passieren, wenn ich es heute anschaue? Nicht morgen. Heute.
Diese zehn Minuten ersetzen keine Beratung. Sie ersetzen keine Entscheidung. Aber sie sind ein Anfang. Ein kleiner, konkreter Schritt zurück in die Handlungsfähigkeit. Und manchmal beginnt die Rettung genau dort.
Weiterführende Lektüre
Wenn du merkst, dass die Fixkosten dich erdrücken, und du nicht sicher bist, ob du noch handeln kannst oder längst handeln musst, dann kann dir dieses Ebook eine wertvolle Orientierung geben. Es beschreibt, wie du Frühwarnsignale erkennst, bevor sie zu spät sind, und wie du Handlungsfähigkeit zurückgewinnst, selbst wenn der Druck already groß ist. Es zeigt, welche Wege es gibt, bevor der Kollaps eintritt, und wie du Schritt für Schritt wieder Boden unter die Füße bekommst.
Comments are closed, but trackbacks and pingbacks are open.