Wenn du die Insolvenzantragspflicht fast verpasst
Es gibt diesen Moment, in dem ein Geschäftsführer morgens aufwacht und weiß, dass heute der Tag ist, an dem er etwas tun müsste. Nicht irgendetwas. Das eine. Das Unvermeidliche. Und trotzdem tut er es nicht.
Nicht aus Faulheit. Nicht aus Gleichgültigkeit. Sondern weil er hofft, dass sich bis mittags ein Kunde meldet, der die offene Rechnung begleicht. Dass die Bank einlenkt. Dass irgendjemand kommt und die Last von ihm nimmt.
Dieser Moment ist gefährlich. Nicht weil er dramatisch ist, sondern weil er so alltäglich wirkt.
Die drei Wochen, die alles verändern
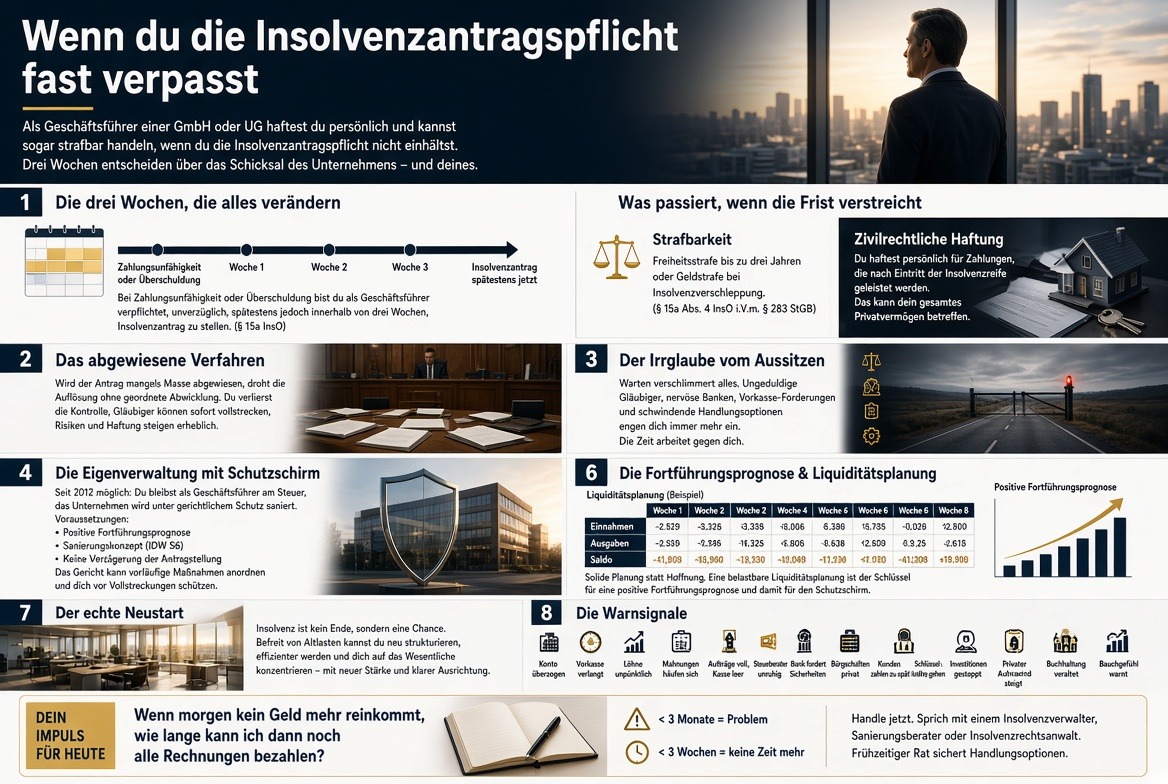
Die Insolvenzantragspflicht ist keine Empfehlung. Sie ist eine gesetzliche Verpflichtung. Wer als Geschäftsführer einer GmbH oder einer haftungsbeschränkten Unternehmergesellschaft zahlungsunfähig wird, muss innerhalb von drei Wochen einen Insolvenzantrag stellen. Bei Überschuldung gilt dasselbe.
Drei Wochen klingen großzügig. In der Praxis sind sie eine Falle.
Denn die wenigsten Unternehmer stellen sich morgens hin und sagen: Ich bin zahlungsunfähig. Sie sagen: Es ist knapp. Sie sagen: Nächste Woche kommt Geld. Sie sagen: Ich muss nur noch ein paar Gespräche führen.
Die Frist beginnt nicht dann, wenn der Geschäftsführer die Situation akzeptiert. Sie beginnt dann, wenn die Zahlungsunfähigkeit objektiv vorliegt. Das kann bedeuten, dass die Frist bereits läuft, während der Geschäftsführer noch glaubt, er habe Zeit.
Was passiert, wenn die Frist verstreicht
Wer die Insolvenzantragspflicht verletzt, macht sich strafbar. Das ist kein theoretisches Risiko. Es ist gelebte Praxis in deutschen Gerichtssälen.
Die Strafbarkeit wegen verspäteter Insolvenzantragstellung ist kein Kavaliersdelikt. Sie kann mit Freiheitsstrafe bis zu drei Jahren geahndet werden. In schweren Fällen droht sogar eine höhere Strafe.
Doch die strafrechtliche Dimension ist nur ein Teil. Der andere Teil ist die zivilrechtliche Haftung.
Geschäftsführer haften für Zahlungen, die sie nach Eintritt der Zahlungsunfähigkeit noch geleistet haben. Das bedeutet: Wenn nach dem eigentlich maßgeblichen Zeitpunkt noch Löhne ausgezahlt, Lieferanten bezahlt oder Mieten überwiesen wurden, kann der Geschäftsführer persönlich für diese Beträge haften. Mit seinem eigenen Vermögen.
Das ist die stille Katastrophe. Nicht der Insolvenzantrag selbst. Sondern die Zahlungen, die danach noch geleistet wurden, weil der Geschäftsführer gehofft hat.
Das abgewiesene Verfahren
Es gibt einen weiteren Albtraum, der viele Unternehmer trifft, die zu lange gewartet haben: das mangels Vermögens abgewiesene Verfahren.
Wenn das Insolvenzgericht feststellt, dass die Insolvenzmasse nicht einmal ausreicht, um die Kosten des Verfahrens zu decken, wird der Antrag abgewiesen. Das klingt nach einem formellen Akt. Es ist ein Desaster.
Denn mit der Abweisung mangels Masse verliert der Geschäftsführer die Kontrolle. Es gibt keine geordnete Abwicklung. Es gibt keine Möglichkeit mehr, das Verfahren aktiv zu gestalten. Die Gläubiger bleiben auf ihren Forderungen sitzen. Die Null-Quote droht.
Und der Geschäftsführer steht nicht nur wirtschaftlich, sondern auch persönlich am Rand. Die Haftungsfragen werden drängender. Die strafrechtlichen Risiken steigen. Die Möglichkeit, aus der Situation noch etwas zu machen, schwindet.
Der Irrglaube vom Aussitzen
Viele Unternehmer glauben, dass Aussitzen eine Strategie sei. Dass sie einfach abwarten müssten, bis sich die Lage von selbst klärt.
Das ist ein Irrtum. Die Lage klärt sich nicht von selbst. Sie verschärft sich.
Je länger gewartet wird, desto weniger Handlungsoptionen bleiben. Die Gläubiger werden ungeduldiger. Die Banken werden nervöser. Die Lieferanten verlangen Vorkasse. Die Mitarbeiter beginnen, sich zu fragen, ob sie sich nach Alternativen umsehen sollten.
Und irgendwann ist der Punkt erreicht, an dem nicht mehr gestaltet werden kann. An dem nur noch verwaltet wird. An dem der Geschäftsführer nicht mehr Herr des Verfahrens ist, sondern nur noch Zuschauer.
Die Eigenverwaltung mit Schutzschirm
Es gibt einen anderen Weg. Einen, der vielen Unternehmern nicht bekannt ist oder der als zu kompliziert abgetan wird.
Die Eigenverwaltung mit Schutzschirm ist ein Verfahren, das es dem Unternehmen ermöglicht, unter dem Schutz des Insolvenzgerichts zu sanieren, ohne die Kontrolle abzugeben. Der Geschäftsführer bleibt im Amt. Er kann das Unternehmen weiterführen. Er kann die Sanierung aktiv gestalten.
Das Schutzschirmverfahren ist kein Hintertürchen. Es ist ein ernsthaftes Instrument, das seit 2012 im deutschen Insolvenzrecht verankert ist. Es wurde geschaffen, um Unternehmen eine echte Chance auf einen Neustart zu geben.
Die Voraussetzungen sind klar: Das Unternehmen muss zahlungsunfähig oder überschuldet sein, aber nicht bereits zahlungsunfähig im Sinne einer bereits eingetretenen Zahlungsunfähigkeit. Es muss eine positive Fortführungsprognose vorliegen. Und es muss ein Sanierungskonzept vorgelegt werden, das von einem unabhängigen Gutachter geprüft wird.
Der Schutzschirm gibt dem Unternehmen Zeit. Zeit, um zu sanieren. Zeit, um zu verhandeln. Zeit, um einen echten Neustart vorzubereiten.
Die Fortführungsprognose
Das Herzstück des Schutzschirmverfahrens ist die Fortführungsprognose. Sie ist kein Papier, das man schnell schreibt. Sie ist eine ernsthafte Auseinandersetzung mit der Frage: Kann dieses Unternehmen überleben?
Eine positive Fortführungsprognose bedeutet nicht, dass das Unternehmen gesund ist. Sie bedeutet, dass es eine realistische Chance hat, nach einer Sanierung wieder tragfähig zu sein.
Die Fortführungsprognose muss auf einer soliden Liquiditätsplanung basieren. Sie muss zeigen, wie das Unternehmen in den nächsten Monaten überleben kann. Sie muss die Einnahmen und Ausgaben realistisch darstellen. Sie muss die Annahmen offenlegen, auf denen sie beruht.
Das ist keine Aufgabe für den Steuerberater allein. Es ist eine Aufgabe für den Geschäftsführer, der sein Unternehmen kennt. Der weiß, welche Kunden bleiben werden. Der weiß, welche Kosten sich senken lassen. Der weiß, wo die stillen Reserven liegen.
Die Liquiditätsplanung statt Hoffnung
Der häufigste Fehler in der Krise ist die Hoffnung. Die Hoffnung, dass der große Auftrag kommt. Die Hoffnung, dass die Bank einlenkt. Die Hoffnung, dass sich alles von selbst regelt.
Hoffnung ist keine Planungsgrundlage. Liquiditätsplanung ist es.
Eine Liquiditätsplanung ist die nüchterne Gegenüberstellung von erwarteten Einnahmen und erwarteten Ausgaben. Woche für Woche. Monat für Monat. Sie zeigt, wann das Geld knapp wird. Sie zeigt, wo die Lücken sind. Sie zeigt, ob das Unternehmen überhaupt überlebensfähig ist.
Wer eine Liquiditätsplanung erstellt, erkennt frühzeitig, ob die Fortführungsprognose positiv oder negativ ausfällt. Und wer das frühzeitig erkennt, kann handeln. Kann den Insolvenzantrag stellen, bevor die Frist verstrichen ist. Kann das Schutzschirmverfahren beantragen, bevor es zu spät ist.
Der echte Neustart
Der Insolvenzantrag ist kein Ende. Er ist ein Anfang. Ein Anfang, der wehtut. Ein Anfang, der mit Verlusten verbunden ist. Ein Anfang, der das Ego verletzt.
Aber es ist ein Anfang.
Das Schutzschirmverfahren gibt dem Unternehmen die Möglichkeit, sich von Altlasten zu befreien. Von Verträgen, die nicht mehr passen. Von Mitarbeitern, die nicht mehr gebraucht werden. Von Strukturen, die zu teuer geworden sind.
Es gibt dem Geschäftsführer die Möglichkeit, das Unternehmen neu aufzustellen. Schlanker. Fokussierter. Ehrlicher.
Es gibt den Gläubigern die Möglichkeit, einen Teil ihrer Forderungen zu retten, anstatt alles zu verlieren.
Und es gibt dem Unternehmer die Möglichkeit, aus der Krise zu lernen. Zu verstehen, was schiefgelaufen ist. Zu erkennen, welche Warnsignale er übersehen hat. Zu wissen, dass er beim nächsten Mal früher handeln wird.
Die Warnsignale
Die Warnsignale sind da. Sie sind nur oft leise.
Der Kontokorrent am Limit. Die Lieferanten, die plötzlich Vorkasse verlangen. Die Löhne, die verschoben werden. Das Mahnwesen, das aggressiver wird. Volle Auftragsbücher, aber kein Geld auf dem Konto. Der Steuerberater, der unruhig wird. Die Bank, die Sicherheiten nachschärfen will. Die privaten Bürgschaften des Gesellschafters. Kunden, die später zahlen. Die besten Mitarbeiter, die gehen. Investitionen, die verschoben werden. Der Inhaber, der mehr arbeitet und weniger erledigt. Die private Lebensführung, die sich ändert. Die Buchhaltung, die nicht mehr aktuell ist.
Das eigene Bauchgefühl.
Dein Impuls für heute
Nimm dir zehn Minuten. Setz dich hin. Und beantworte eine einzige Frage schriftlich: Wenn morgen kein Geld mehr reinkommt, wie lange kann ich dann noch alle Rechnungen bezahlen?
Wenn die Antwort weniger als drei Monate lautet, hast du ein Problem. Wenn die Antwort weniger als drei Wochen lautet, hast du keine Zeit mehr.
Schreib die Zahl auf. Schreib das Datum daneben. Und dann ruf jemanden an, der sich damit auskennt. Einen Insolvenzverwalter. Einen Sanierungsberater. Einen Anwalt für Insolvenzrecht.
Nicht weil du aufgeben willst. Sondern weil du wissen willst, welche Möglichkeiten du noch hast.
Weiterführende Lektüre
Wer sich in dieser Situation befindet, braucht keine allgemeinen Ratschläge, sondern konkrete Orientierung. Das Ebook Insolvenz: Krise, Kollaps, Chance? führt durch genau diese Fragen: Wie erkenne ich die Warnsignale früh genug? Wie unterscheide ich Zahlungsunfähigkeit von drohender Zahlungsunfähigkeit? Wann ist der richtige Zeitpunkt für den Antrag? Und wie kann ein laufendes Verfahren oder ein präventives Instrument wie der Schutzschirm zu einem echten Neustart werden? Es stellt den Zusammenhang her zwischen Fortführungsprognose und Liquiditätsplanung – und zeigt, warum beides keine bürokratischen Übungen sind, sondern die Grundlage jeder Entscheidung.
Insolvenz: Krise, Kollaps, Chance?
Die verspätete Insolvenzantragstellung ist kein Kavaliersdelikt.
Comments are closed, but trackbacks and pingbacks are open.