Wenn die Reißleine der einzige Ausweg ist
Der Ordner lag seit Wochen auf dem Beifahrersitz. Kein dramatischer Akt, ihn zu öffnen. Nur ein Griff, ein Klicken, und dann diese Zahlen, die nicht mehr wegzudiskutieren waren. Keine roten Balken, keine Warnsignale aus dem System. Einfach eine Liste offener Rechnungen, daneben die Kontostände der nächsten vierzehn Tage. Die Lücke dazwischen war größer als alles, was sich mit einem weiteren Gespräch bei der Bank, einem weiteren Zahlungsaufschub oder einem weiteren „Das wird schon“ überbrücken ließ.
Es war nicht der Moment, in dem das Unternehmen zusammenbrach. Es war der Moment, in dem jemand aufhörte, den Zusammenbruch zu verwalten, als wäre er eine Frage der Ausdauer.
Die Krise beginnt vor dem Insolvenzantrag
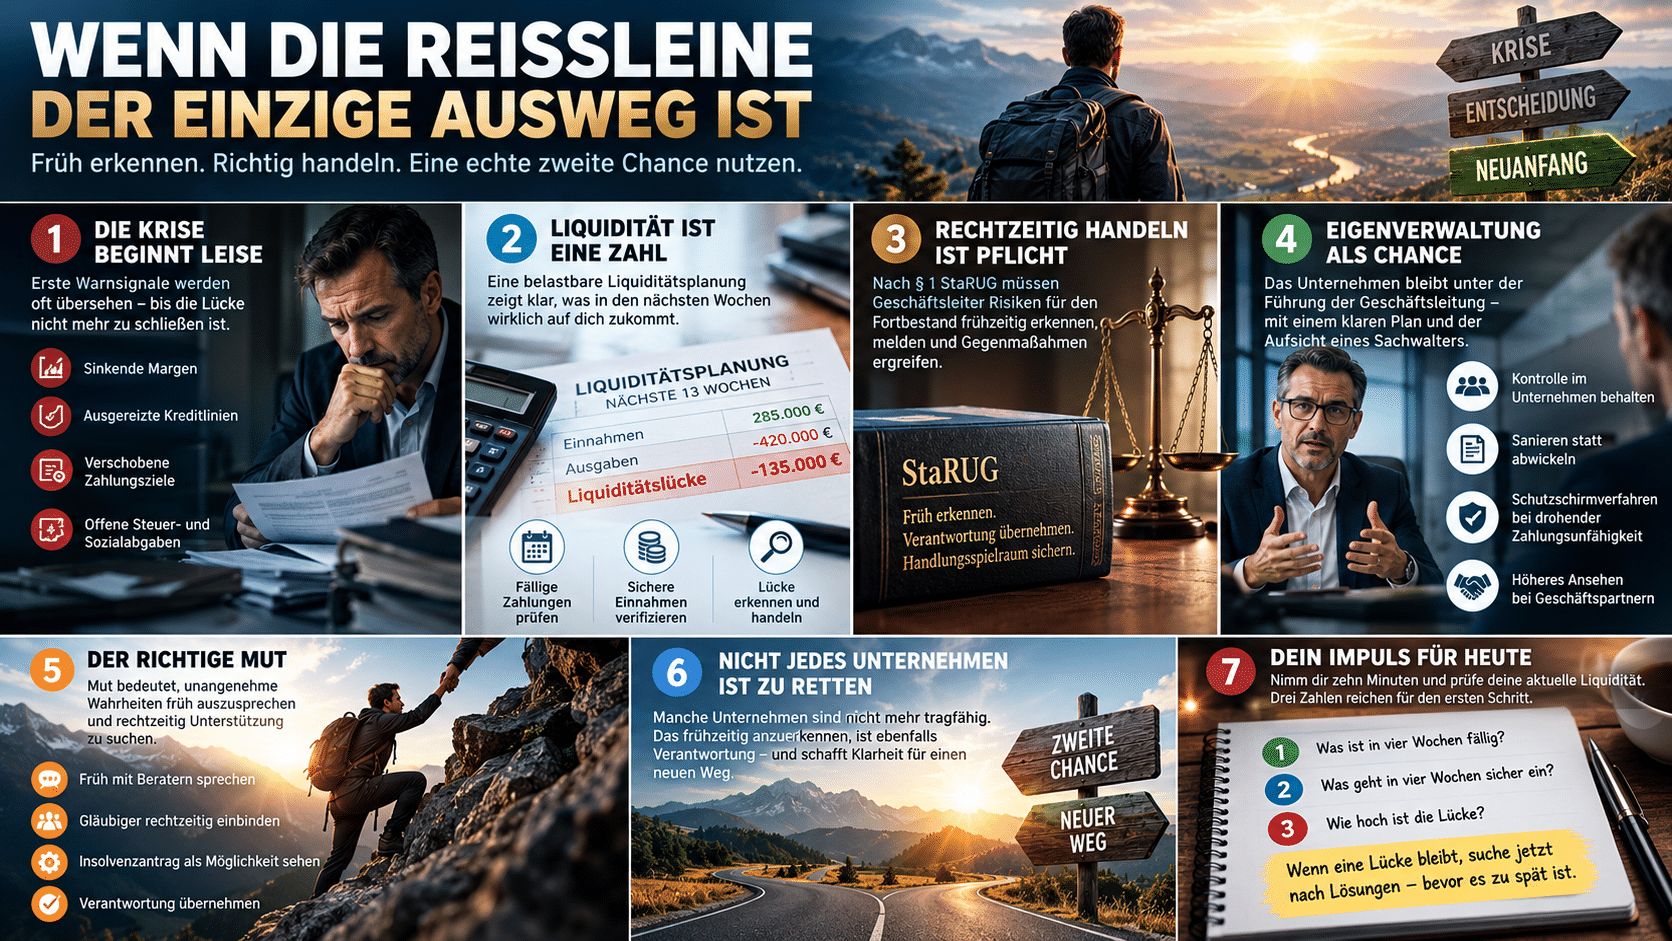
Unternehmenskrisen entstehen selten über Nacht. Sie beginnen mit Abweichungen, die sich wiederholen. Mit Margen, die dünner werden, ohne dass jemand einen einzelnen Schuldigen benennen kann. Mit Kreditlinien, die nicht ausgeschöpft, sondern längst ausgereizt sind. Mit Zahlungszielen, die sich verschieben, und Steuern oder Sozialabgaben, die liegen bleiben, obwohl niemand es laut ausspricht.
Das Tückische daran: Diese Signale fühlen sich nicht nach einer Krise an. Sie fühlen sich nach einem schlechten Monat an. Nach einem Jahresverlauf, der sich noch drehen kann. Nach einem Markt, der gerade einfach schwierig ist.
Nach § 1 StaRUG sind Geschäftsleiter haftungsbeschränkter Unternehmen verpflichtet, fortlaufend zu prüfen, ob Entwicklungen den Fortbestand gefährden – und erkannte Risiken zu melden und Gegenmaßnahmen zu ergreifen. Das ist keine bürokratische Fußnote. Es ist die rechtliche Übersetzung einer einfachen Einsicht: Wer nicht hinsieht, sieht später nur noch Trümmer.
Liquidität ist kein Gefühl, sondern eine Zahl
Es gibt einen Unterschied zwischen dem Gefühl, es werde schon gehen, und einer Liquiditätsplanung, die diesen Namen verdient. Die eine Version lebt von Optimismus. Die andere von Annahmen, die aufgeschrieben, überprüft und – wenn sie sich als falsch erweisen – korrigiert werden.
Eine belastbare Planung fragt nicht, wie viel Geld im Idealfall hereinkommt. Sie fragt, welche Rechnungen in den nächsten dreizehn Wochen wann fällig werden, welche Zahlungen sicher eingehen und welche Lücke bleibt, wenn beides nicht zusammenpasst. Sie fragt nach Löhnen, Mieten, Lieferanten, Steuern, Kreditzinsen. Sie fragt nicht nach dem großen Ganzen, sondern nach dem nächsten Dienstag.
Wer diese Fragen beantwortet, hat etwas, das in der Krise Seltenheitswert besitzt: einen Handlungsspielraum. Die drei oder sechs Wochen, die das Gesetz für einen Insolvenzantrag bei Zahlungsunfähigkeit oder Überschuldung einräumt, sind Höchstfristen, keine Gnadenfristen. Sie sind nicht dazu da, das Unvermeidliche hinauszuzögern, sondern dazu, eine Entscheidung vorzubereiten, solange noch Entscheidungen möglich sind.
Eigenverwaltung: Die Kontrolle behalten, wo sie hingehört
Der Begriff klingt nach einem juristischen Sonderfall. In der Praxis ist er etwas sehr Konkretes: Das Unternehmen bleibt unter der Führung der Geschäftsleitung, überwacht von einem gerichtlich bestellten Sachwalter. Die Verfügungsbefugnis über das Vermögen bleibt beim Schuldner.
Das ist kein Freifahrtschein. Es ist eine Verantwortung, die vorbereitet werden muss. Eine Eigenverwaltung lässt sich nicht improvisieren. Sie braucht einen schlüssigen Plan, eine Finanzplanung für mindestens sechs Monate, eine Strategie für das Verfahren, einen Überblick über den Stand der Verhandlungen mit Gläubigern und eine realistische Kostengegenüberstellung.
Wer diese Vorarbeit leistet, kann einen Weg gehen, der in der Regelinsolvenz oft versperrt ist: sanieren statt abwickeln. Das Schutzschirmverfahren geht noch einen Schritt weiter. Es setzt drohende Zahlungsunfähigkeit oder Überschuldung voraus, erlaubt dem Schuldner, den vorläufigen Sachwalter selbst vorzuschlagen, und ist auf einen Insolvenzplan ausgerichtet. In der Praxis genießt es bei Geschäftspartnern ein höheres Ansehen als die vorläufige Eigenverwaltung.
Die Zahlen sind ernüchternd und ermutigend zugleich. Die Insolvenzzahlen im Mittelstand steigen, besonders bei Unternehmen mit 51 bis 250 Beschäftigten. Gleichzeitig hat sich die Eigenverwaltung von einem misstrauisch beäugten Instrument zu einem anerkannten Sanierungsweg entwickelt, der in vielen Fällen eine Fortführung ermöglicht, wo die Regelinsolvenz längst das Ende bedeutet hätte.
Der Mut, der keiner ist
Es gibt diesen Satz, der in Krisengesprächen oft fällt: „Wir müssen jetzt stark sein.“ Er klingt richtig und führt meistens dazu, dass niemand die Zahl auf den Tisch legt, die tatsächlich auf dem Tisch liegt.
Der Mut, der hier gebraucht wird, ist kein heroischer. Er ist der Mut, eine unangenehme Wahrheit früher auszusprechen, als es bequem wäre. Der Mut, einen Berater einzuschalten, bevor die Bank es verlangt. Der Mut, mit Gläubigern zu sprechen, bevor sie längst nicht mehr ans Telefon gehen. Der Mut, einen Insolvenzantrag nicht als Niederlage zu behandeln, sondern als das, was er sein kann: ein geordnetes Verfahren, in dem ein tragfähiges Geschäftsmodell eine echte zweite Chance bekommt.
Das ist keine Romantisierung. Nicht jede Insolvenz ist eine Chance. Manche Unternehmen sind nicht mehr zu retten, und das frühzeitig anzuerkennen, ist auch eine Form von Verantwortung. Aber zwischen „Das wird schon wieder“ und „Alles ist verloren“ liegt ein Raum, der viel zu oft ungenutzt bleibt, weil er unheimlich aussieht.
Dein Impuls für heute
Nimm dir zehn Minuten. Öffne die letzte Liquiditätsübersicht, die du hast – und wenn es nur eine einfache Tabelle ist. Schreibe drei Dinge auf: die Zahl, die in vier Wochen fällig wird, die Zahl, die in vier Wochen sicher eingeht, und den Betrag, der dazwischen fehlt. Wenn eine Lücke bleibt, hast du eine Information, die mehr wert ist als jede beruhigende Prognose. Der nächste Schritt ist dann nicht, die Lücke schönzurechnen, sondern zu fragen, wer dir helfen kann, sie zu schließen – bevor es dafür zu spät ist.
Der Ausweg beginnt davor
Die Reißleine ist kein Versagen. Sie ist ein Instrument. Sie existiert, weil jemand irgendwann verstanden hat, dass ein kontrollierter Absturz besser ist als ein unkontrollierter. Auf das Unternehmen übertragen heißt das: Der Zeitpunkt, an dem Handeln möglich ist, liegt fast immer vor dem Zeitpunkt, an dem Handeln erzwungen wird.
Wer früh hinsieht, früh rechnet und früh spricht, rettet nicht immer das Unternehmen. Aber er oder sie rettet die Möglichkeit, es zu versuchen – mit offenen Karten, mit einem Plan und mit der Chance, dass aus einem Kollaps eine Neuausrichtung wird.
Manchmal ist die Rettung nicht das Festhalten. Sie ist der Moment, in dem du aufhörst, gegen die Wand zu laufen, und dich umdrehst.
Weiterführende Lektüre
Dieser Beitrag beschreibt den schmalen Grat zwischen Abwarten und rechtzeitigem Handeln. Wer die rechtlichen, finanziellen und menschlichen Facetten der Insolvenz tiefer verstehen will – von den Frühwarnsignalen über die Eigenverwaltung bis zur Frage, wann ein Neustart realistisch ist –, findet in diesem Ebook eine sachliche und handlungsorientierte Grundlage, die weit über die üblichen Checklisten hinausgeht. Es richtet sich an Unternehmerinnen und Unternehmer, die nicht erst reagieren wollen, wenn der Druck von außen die Entscheidungen diktiert.
Comments are closed, but trackbacks and pingbacks are open.